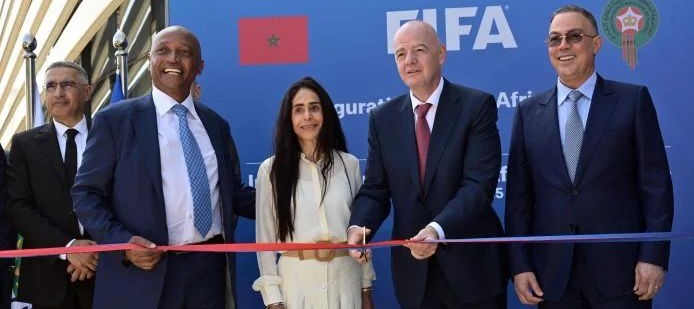
Le projet de loi de finances 2027 présenté par le gouvernement marocain prévoit un régime fiscal spécifique lié à la FIFA, destiné à accompagner la Coupe du monde 2030 coorganisée par le Maroc, l’Espagne et le Portugal. Contrairement à une lecture répandue, ces mesures ne concernent pas uniquement l’instance mondiale. Elles pourraient également bénéficier aux fédérations nationales qualifiées, à leurs joueurs et à certains intervenants mobilisés pour la compétition, y compris les sélections africaines.
Le dispositif prolonge un cadre déjà existant. Depuis 2025, les représentations de la FIFA au Maroc bénéficient d’un régime fiscal particulier. Le PLF 2027 propose aujourd’hui d’en élargir le périmètre aux activités liées au Mondial et aux événements qui lui sont associés. Le texte prend en considération l’ensemble des confédérations de la FIFA, à savoir l’UEFA, la CAF, la CONCACAF, la CONMEBOL, l’AFC et l’OFC, pour leurs activités et opérations éligibles.
Pour le football africain, cette approche inclusive a une portée concrète. La Confédération africaine de football et ses associations membres dont les sélections se qualifieront entrent dans le champ des dispositions proposées, au même titre que leurs homologues des autres continents. Le projet prévoit notamment des exonérations d’impôt sur les sociétés, de certaines retenues à la source, de TVA et de droits d’enregistrement, ainsi que des allègements douaniers pour le matériel sportif et technique importé pour les besoins du tournoi.
Le dispositif s’inscrit également dans la durée. Certaines mesures pourraient s’appliquer jusqu’à fin 2032, et le projet prévoit un régime permanent pour un Fonds d’héritage à caractère social, afin que l’effort engagé pour 2030 laisse une empreinte au-delà de la compétition.
Cette préparation intervient alors que le Maroc accueille déjà une compétition de la FIFA. Rabat organise du 17 octobre au 7 novembre la Coupe du monde féminine U17, qui réunit 24 sélections pour 52 rencontres dans un format centralisé, avec des installations dédiées au football féminin et une fan zone autour de l’événement. Les deux sujets restent juridiquement distincts, les mesures proposées pour 2030 ne constituant pas le régime fiscal du tournoi U17 actuel, mais ils illustrent ensemble la montée en puissance du Maroc comme terre d’accueil du football mondial.
Le PLF 2027 reste soumis à l’examen et à l’adoption définitive du Parlement. Les avantages proposés ne constituent pas une exonération générale : seules les opérations remplissant les conditions du texte définitif seraient concernées, et toutes les dépenses ou tous les revenus ne seraient pas automatiquement couverts.